Domain feuerlöscher-spray.de kaufen?
Wir ziehen mit dem Projekt
feuerlöscher-spray.de um.
Sind Sie am Kauf der Domain
feuerlöscher-spray.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerlöscher-spray.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Welcher Feuerlöscher?
Es gibt verschiedene Arten von Feuerlöschern, die für unterschiedliche Arten von Bränden geeignet sind. Die gängigsten Typen sind ABC-Pulverlöscher, CO2-Löscher und Schaumlöscher. Die Wahl des richtigen Feuerlöschers hängt von der Art der möglichen Brände in einem bestimmten Bereich ab. Es ist wichtig, die örtlichen Vorschriften und Anforderungen zu beachten und gegebenenfalls einen Fachmann zu konsultieren. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Brandschutz-Fahnenschild Feuerlöscher, Rot (9225-13625-015)Eigenschaften • Brandschutz-Fahnenschild "Feuerlöscher"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen verfügbar\n• Rot\n• Maße 15 x 15 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchtend Lieferumfang • Eichner Brandschutz-Fahnenschild Feuerlöscher, Rot (9225-13625-015)22,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
helo Feuerlöscher 5kg CO2 Kohlendioxid 89B Löscher mit Halterung BrandbekämpfungFeuerlöscher 5kg CO2 Kohlendioxid Löscher Brandklasse B Kohlensäure Schneerohr ausgelegt insbesondere zum Schutz von Lackierereien, Energiewirtschaft, Industriehallen und überall dort, wo die Verwendung von Löschpulvern wegen der Anwesenheit von...89,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Brandschutz-Nasenschild Feuerlöscher und Brandmelder, Kunststoff, 200x400mmDreifke® Brandschutz-Nasenschild Feuerlöscher und Brandmelder, Kunststoff, 200x400mm Brandschutz-Nasenschild Feuerlöscher und Brandmelder, 2-fach Nasenschild mit 2 Piktos übereinander gemäß ASR A1.3, DIN EN ISO 7010/F001/F005, für den Innen- und...42,36 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wie funktioniert ein Feuerlöscher und wie kann er effektiv zur Brandbekämpfung eingesetzt werden?
Ein Feuerlöscher funktioniert, indem er ein Löschmittel auf das Feuer sprüht, um den Sauerstoff zu entziehen und die Flammen zu ersticken. Um effektiv eingesetzt zu werden, sollte der Feuerlöscher regelmäßig gewartet werden und jeder im Gebäude sollte wissen, wie man ihn benutzt. Im Falle eines Brandes sollte der Feuerlöscher auf das Feuer gerichtet und der Sicherheitsstift gezogen werden, bevor man den Hebel drückt, um das Löschmittel freizusetzen. **
-
Welche Feuerlöscher Größe?
Welche Feuerlöscher Größe benötigen Sie für Ihre spezifischen Anforderungen? Die Größe eines Feuerlöschers hängt von verschiedenen Faktoren ab, wie beispielsweise der Art des zu erwartenden Brandes, der Größe des zu schützenden Bereichs und den örtlichen Vorschriften. Es ist wichtig, die richtige Größe zu wählen, um im Ernstfall effektiv handeln zu können. Lassen Sie sich am besten von einem Fachmann beraten, um die passende Feuerlöscher Größe für Ihren individuellen Bedarf zu ermitteln. **
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
OLYMP 7070 - Feuerlöschspray, 500g LöschmittelSchnelle Lösung für kleine Brände im Haushalt, Büro, Auto oder auf Reisen. Kompakt, leicht und sofort einsatzbereit, bietet es zuverlässigen Schutz bei Entstehungsbränden. Einfache Bedienung, Ideal für Entstehungsbrände Auch für Fettbrände zugelassen Geeignet für folgende Brandklassen: Feststoffe (3A )/ Flüssigkeiten (13B) / Speisefett (5F) Elektrogeräte (bis 1000V) Ausführung als Spraydose - dadurch einfachste Bedienung im 3-Schritte-Prinzip auch bei Panik: Kappe entfernen / Auf den Brandherd zielen / Aus 3-4 Metern sprühen Löscht zuverlässig Klein- und Entstehungsbrände in Küche, Haus, Garten und Elektrik. Ideal auch für Wohnwagen und -mobile. Keine Fettexplosion oder Rückzündung bei Fettbränden dank kühlendem Löschschaum Der Löschschaum lässt sich leicht mit Hauhaltsreinigern entfernen Geprüft nach BS 6165:2002 Enthält 500g Löschmittel (netto), ausreichend für mind. 19 Sekunden Sprühzeit Lagertemperatur: -20°C - 60°C Funktionstemperatur: 0°C - 50°C Lagerzeit: max. 3 Jahre nach Produktion fluorfrei / PFAS frei Hinweis: Der Feuerlöscher erfüllt die angegebenen Normen und Spezifikationen. Für den Einsatz außerhalb Deutschlands können landesspezifische Vorschriften gelten, sodass eine uneingeschränkte Zulassung nicht in allen Ländern und Anwendungsbereichen gewährleistet ist.10,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
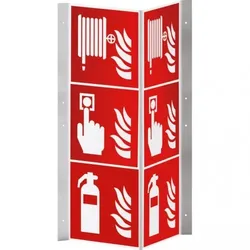
Dreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mmDreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mm Brandschutz-Nasenschild Feuerlöscher, Brandmelder und Löschschlauch, 3-fach Nasenschild mit drei verschiedenen Piktos übereinander, Piktos gemäß ASR A1.3, DIN EN...60,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Brandschutz-Fahnenschild Feuerlöscher, Rot (9225-13625-015)Eigenschaften • Brandschutz-Fahnenschild "Feuerlöscher"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen verfügbar\n• Rot\n• Maße 15 x 15 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchtend Lieferumfang • Eichner Brandschutz-Fahnenschild Feuerlöscher, Rot (9225-13625-015)22,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Welcher Feuerlöscher?
Es gibt verschiedene Arten von Feuerlöschern, die für unterschiedliche Arten von Bränden geeignet sind. Die gängigsten Typen sind ABC-Pulverlöscher, CO2-Löscher und Schaumlöscher. Die Wahl des richtigen Feuerlöschers hängt von der Art der möglichen Brände in einem bestimmten Bereich ab. Es ist wichtig, die örtlichen Vorschriften und Anforderungen zu beachten und gegebenenfalls einen Fachmann zu konsultieren. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
helo Feuerlöscher 5kg CO2 Kohlendioxid 89B Löscher mit Halterung BrandbekämpfungFeuerlöscher 5kg CO2 Kohlendioxid Löscher Brandklasse B Kohlensäure Schneerohr ausgelegt insbesondere zum Schutz von Lackierereien, Energiewirtschaft, Industriehallen und überall dort, wo die Verwendung von Löschpulvern wegen der Anwesenheit von...89,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Brandschutz-Nasenschild Feuerlöscher und Brandmelder, Kunststoff, 200x400mmDreifke® Brandschutz-Nasenschild Feuerlöscher und Brandmelder, Kunststoff, 200x400mm Brandschutz-Nasenschild Feuerlöscher und Brandmelder, 2-fach Nasenschild mit 2 Piktos übereinander gemäß ASR A1.3, DIN EN ISO 7010/F001/F005, für den Innen- und...42,36 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Brandschutz-Fahnenschild Feuerlöscher 20x20 cm (9225-13625-020)Eigenschaften • Brandschutz-Fahnenschild "Feuerlöscher"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen verfügbar\n• Maße 20 x 20 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchtend Lieferumfang • Eichner Brandschutz-Fahnenschild Feuerlöscher 20x20 cm (9225-13625-020)31,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mmDreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mm Brandschutz-Nasenschild Feuerlöscher, Brandmelder und Löschschlauch, 3-fach Nasenschild mit drei verschiedenen Piktos übereinander, Piktos gemäß ASR A1.3, DIN EN ISO 7010, F001 Feuerlöscher, F005 Brandmelder und F002 Löschschlauch, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, Format: 200 x 600 mm60,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Feuerlöscher und wie kann er effektiv zur Brandbekämpfung eingesetzt werden?
Ein Feuerlöscher funktioniert, indem er ein Löschmittel auf das Feuer sprüht, um den Sauerstoff zu entziehen und die Flammen zu ersticken. Um effektiv eingesetzt zu werden, sollte der Feuerlöscher regelmäßig gewartet werden und jeder im Gebäude sollte wissen, wie man ihn benutzt. Im Falle eines Brandes sollte der Feuerlöscher auf das Feuer gerichtet und der Sicherheitsstift gezogen werden, bevor man den Hebel drückt, um das Löschmittel freizusetzen. **
-
Welche Feuerlöscher Größe?
Welche Feuerlöscher Größe benötigen Sie für Ihre spezifischen Anforderungen? Die Größe eines Feuerlöschers hängt von verschiedenen Faktoren ab, wie beispielsweise der Art des zu erwartenden Brandes, der Größe des zu schützenden Bereichs und den örtlichen Vorschriften. Es ist wichtig, die richtige Größe zu wählen, um im Ernstfall effektiv handeln zu können. Lassen Sie sich am besten von einem Fachmann beraten, um die passende Feuerlöscher Größe für Ihren individuellen Bedarf zu ermitteln. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.